Bagaimana celah asuransi siber dapat membuat kerusakan pada pabrik
Penghentian produksi bisa lebih merugikan dibanding pencurian data bagi operator industri.
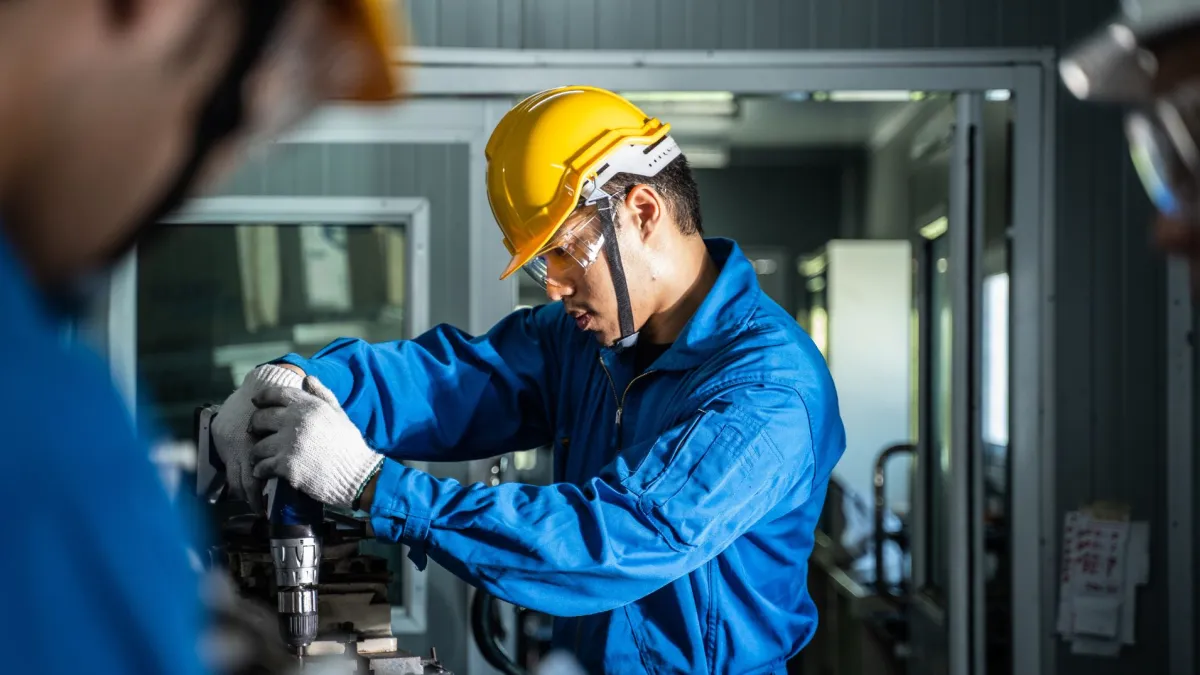
Serangan ransomware yang menembus hingga ke lantai pabrik bisa berdampak jauh lebih besar daripada sekadar mengunci file. Mesin bisa berhenti beroperasi, produksi terhenti, dan rantai pasok pun ikut terganggu. Namun begitu kerusakannya sudah bersifat fisik, produsen sering kali baru sadar bahwa polis asuransi siber maupun polis properti mereka sama-sama tidak sepenuhnya menanggung kerugian tersebut.
Tokio Marine Kiln Group Ltd. (TMK) Asia memperingatkan bahwa celah perlindungan ini berisiko semakin melebar seiring meningkatnya otomatisasi, konektivitas industri, dan kecerdasan buatan (AI) — yang membuat serangan siber makin mungkin merembet ke proses produksi secara fisik.
Dalam rilisnya pada 25 Juni 2026, TMK mencatat kawasan Asia-Pasifik menyumbang lebih dari separuh output manufaktur dunia, sekaligus mencatat sekitar sepertiga dari total insiden siber global pada 2024 — jumlah tertinggi dibanding kawasan lain, naik 13% dari tahun sebelumnya. Manufaktur menjadi sektor yang paling banyak disasar, sementara serangan jenis system intrusion di kawasan ini melonjak dari 38% menjadi sekitar 80% dari total pelanggaran data. Data ini dikutip TMK dari 2025 IBM X-Force Threat Intelligence Index dan 2025 Data Breach Investigations Report milik Verizon.
“Sektor manufaktur Asia sedang menghadapi lonjakan risiko siber yang belum pernah terjadi sebelumnya, seiring pabrik-pabrik yang berlomba mengadopsi teknologi Industry 4.0 — mulai dari otomatisasi, kecerdasan buatan, hingga sistem berbasis IT dan cloud,” ujar Lakshitha Fernando, General Manager Solarelle Insurance Pvt. Ltd. di Maladewa, kepada Insurance Asia dalam tanggapan tertulis.
Ia menambahkan, di balik manfaatnya bagi produktivitas dan daya saing, teknologi-teknologi ini juga membuka lebih banyak celah bagi pelaku kejahatan siber untuk mengganggu produksi, membahayakan kekayaan intelektual, hingga mengacaukan rantai pasok.
Risiko ini menjadi kian rumit begitu penyerang berhasil menembus operational technology yang terhubung langsung dengan mesin dan proses produksi di pabrik.
Kerugian besar akibat serangan siber di sektor industri masih terbilang jarang terjadi, sehingga banyak pembeli polis belum menempatkan risiko ini sebagai prioritas utama, kata Georgie Furness-Smith, cyber underwriter di TMK.
“Salah satu alasan risiko ini masih kurang terlindungi adalah karena belum banyak kerugian besar yang benar-benar terlihat akibatnya,” ujar Furness-Smith dalam laporan tersebut.
Menurut TMK, serangan siber kini semakin sering menyasar sistem yang mengendalikan mesin, fasilitas, dan proses produksi — sementara cara menilai risiko dan merancang produk asuransinya masih sebagian besar mengacu pada eksposur IT konvensional.
Cakupan polis yang “jatuh” di antara dua produk
Masalahnya muncul ketika serangan digital berujung pada kerusakan fisik.
TMK menjelaskan, polis asuransi siber pada umumnya mengecualikan kerusakan fisik, sementara polis properti biasanya mengecualikan risiko yang berkaitan dengan siber. Akibatnya, biaya perbaikan, kerusakan mesin, hingga gangguan bisnis (business interruption) yang timbul bisa saja jatuh di luar cakupan yang selama ini diharapkan produsen dari program asuransi mereka.
Ketimpangan semacam ini bahkan bisa terjadi pada perusahaan besar sekalipun. Data underwriting TMK menunjukkan, sejumlah korporasi di kawasan ini membeli program asuransi properti senilai jutaan dolar untuk melindungi aset industri senilai miliaran dolar — namun tetap membiarkan aset tersebut tanpa perlindungan dari kerugian akibat serangan siber.
Menurut Chris Hewison, insurance audit partner di PricewaterhouseCoopers (PwC) China, dari kacamata pasar asuransi Hong Kong, yang paling dikhawatirkan adalah cakupan polis yang ada saat ini belum tentu selaras dengan eksposur risiko yang sesungguhnya.
“Banyak polis asuransi siber mengecualikan kerusakan fisik, sementara polis properti kerap mengecualikan risiko terkait siber,” kata Hewison. “Akibatnya, tertanggung baru menyadari setelah insiden besar terjadi bahwa biaya perbaikan, kerusakan mesin, dan kerugian akibat gangguan bisnis ternyata tidak sepenuhnya tercakup dalam polis mereka.”
Ia menilai eksposur semacam ini membutuhkan lebih dari sekadar underwriting siber konvensional. Perusahaan asuransi mungkin perlu memadukan keahlian di bidang siber, properti, teknik (engineering), dan business interruption sekaligus, mengingat risikonya sangat bergantung pada proses industri, sistem keselamatan, perilaku mesin, hingga lingkungan operational technology.
Jeremie Deschamps, regional head of cyber advisory for Asia di Lockton Companies LLC, juga menyoroti bahwa penghentian produksi — bukan kebocoran data — berpotensi menjadi sumber kerugian yang lebih besar bagi produsen. Ia menyebut tingkat kematangan siber di level pabrik masih sangat timpang, meski perusahaan terus mendigitalisasi operasional mereka.
Menurut Deschamps, produsen kini perlu menerjemahkan temuan teknis mereka ke dalam bahasa yang bisa dipahami dan di-underwrite oleh perusahaan asuransi, termasuk potensi downtime, kerusakan properti akibat siber, dan tingkat resiliensi yang terukur. Faktor-faktor inilah yang nantinya membantu menentukan seberapa luas cakupan perlindungan yang bisa diperoleh sebuah perusahaan.
Memperjelas cakupan polis
Menutup celah ini juga menuntut produsen untuk memahami betul bagaimana sistem mereka berinteraksi dengan program asuransi yang dimiliki.
“Perusahaan perlu menerapkan tata kelola keamanan siber yang tepat, penilaian risiko yang berkelanjutan, program edukasi karyawan, serta kapabilitas respons insiden yang komprehensif,” kata Fernando.
Ia juga melihat asuransi siber terus berkembang melampaui sekadar kompensasi finansial, dengan memberi pemegang polis akses ke spesialis respons insiden, keahlian forensik, bantuan hukum, hingga perlindungan atas gangguan bisnis.
Hewison menyarankan agar produsen mengidentifikasi keterkaitan antara sistem IT krusial dan operational technology, sekaligus menilai apakah program properti, siber, dan business interruption mereka benar-benar dapat merespons insiden yang dipicu serangan siber. Ia mencontohkan kerangka kerja GL20 milik Insurance Authority Hong Kong sebagai acuan yang berguna untuk mengidentifikasi sistem dan keterkaitan krusial, melakukan business-impact analysis, memantau risiko secara berkelanjutan, serta menyusun perencanaan respons insiden.
Bagi perusahaan asuransi, Hewison menilai penyediaan cakupan afirmatif (affirmative cover) untuk kerusakan fisik dan gangguan bisnis akibat siber dapat membantu menutup celah perlindungan ini — meski kompleksitas eksposurnya tetap menuntut underwriting yang spesialistik. Kejelasan bahasa polis, pemodelan akumulasi risiko, dukungan respons insiden, serta edukasi pemegang polis yang lebih baik juga menjadi hal penting, sementara eksposur siber yang masih ambigu dalam program properti konvensional berisiko menambah ketidakpastian.
Ia menambahkan, perusahaan asuransi dan broker sebaiknya mulai memposisikan asuransi siber secara lebih luas sebagai produk ketahanan operasional (operational resilience), bukan semata-mata sebagai perlindungan atas kebocoran data. Tergantung cakupan yang dibeli, polis dapat mencakup respons insiden, layanan forensik, kejahatan siber (cybercrime), liabilitas, gangguan bisnis, hingga kerusakan fisik akibat siber.
Sejumlah produk khusus sebenarnya sudah tersedia di pasaran, meski menurut TMK hanya segelintir perusahaan asuransi yang menawarkan perlindungan afirmatif yang dirancang khusus untuk kerusakan fisik akibat siber beserta gangguan bisnis yang menyertainya. TMK menyebut pihaknya telah menyediakan asuransi untuk jenis kerugian semacam ini selama lebih dari 10 tahun.
Eksposur risiko ini pun tidak hanya berlaku di sektor manufaktur. TMK mengidentifikasi sektor logistik, kesehatan, utilitas, dan pembangkit listrik sebagai industri yang sama-sama sangat bergantung pada sistem yang saling terhubung dan operational technology. Jaringan produksi yang sangat terintegrasi juga membuka peluang gangguan di satu lokasi merembet menjadi dampak yang lebih luas, baik secara regional maupun global.
Seiring produksi yang semakin otomatis dan saling terhubung, TMK memperkirakan insiden yang berdampak pada proses fisik produksi akan menjadi perhatian yang kian besar ke depannya.

 Read Here
 Advertise
 Sign Up