Asuransi Jepang lepas kepemilikan saham korporasi usai kasus pelanggaran
Kelompok-kelompok besar berencana memangkas saham strategis hingga nol dalam enam hingga tujuh tahun ke depan.
Perusahaan asuransi nonlife besar di Jepang mempercepat pelepasan kepemilikan saham korporasi, setelah regulator mengaitkan praktik cross-shareholding dengan kasus pelanggaran (misconduct), sehingga membebaskan modal untuk ekspansi ke luar negeri dan investasi lainnya.
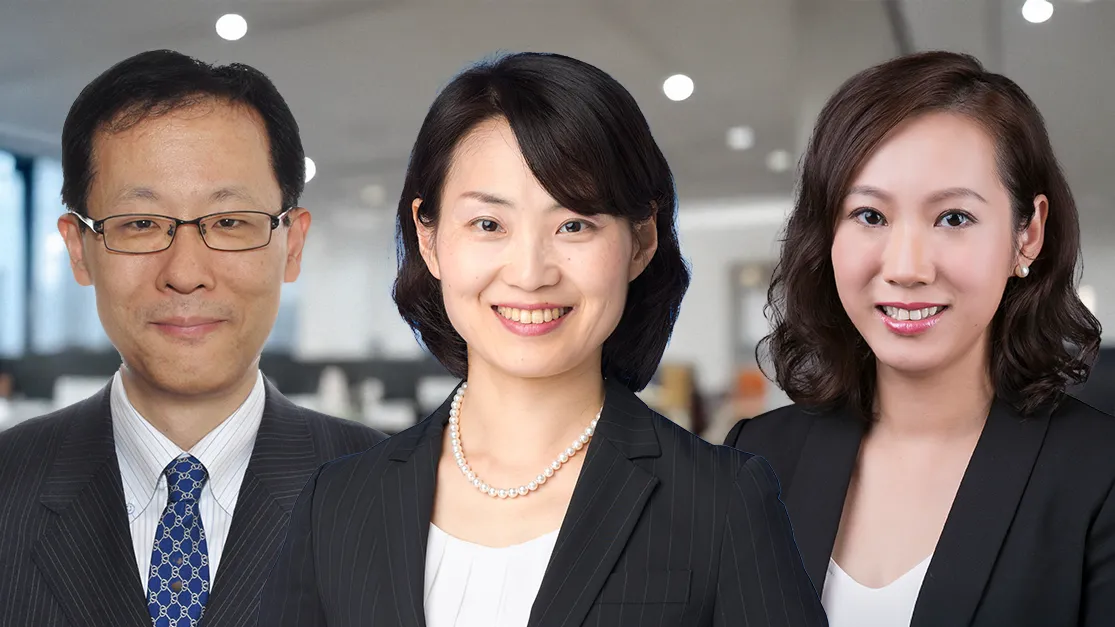
“Mereka terpaksa melepas saham Jepang yang mereka pegang secara strategis, tapi bukan karena aturan solvabilitas,” ujar Teruki Morinaga, Director di Fitch Ratings, Inc., melalui sambungan telepon. “Ini lebih karena perintah regulator menyusul kasus pelanggaran yang terjadi beberapa tahun lalu.”
Ia menjelaskan bahwa pelepasan saham strategis paling terlihat pada Dai-ichi Life dan T&D, sementara tiga kelompok asuransi nonlife terbesar Jepang—Tokio Marine Holdings, Inc., MS&AD Insurance Group Holdings, Inc., dan Sompo Holdings, Inc.—juga tengah mengurangi kepemilikan saham mereka menyusul tindakan regulator atas kasus pelanggaran di industri ini.
Praktik cross-shareholding para perusahaan asuransi ini mulai mendapat sorotan ketat setelah regulator mengaitkan praktik kartel yang terjadi sebelumnya dengan hubungan kepemilikan antara perusahaan asuransi dan klien korporat mereka.
Financial Services Agency mengeluarkan perintah perbaikan bisnis (business improvement order) kepada sejumlah perusahaan asuransi besar, menyusul investigasi atas praktik penetapan harga co-insurance yang tidak wajar, yang kemudian mempercepat proses pelepasan posisi kepemilikan saham tersebut.
Toshiko Sekine, credit analyst di S&P Global Ratings, mengatakan kelompok-kelompok asuransi nonlife besar berencana memangkas saham strategis mereka hingga nol pada tahun fiskal 2029 atau 2030.
“Ini lebih disebabkan oleh persoalan tata kelola (governance),” ujarnya kepada Insurance Asia melalui telepon.
Insurance Capital Standard Jepang, yang mulai berlaku sejak tahun fiskal 2025, juga turut mengubah cara perusahaan asuransi mengelola investasi mereka, dengan mengukur aset dan liabilitas berdasarkan nilai ekonomis (economic value basis).
Aturan ini membuat posisi permodalan perusahaan asuransi menjadi lebih sensitif terhadap pergerakan pasar, sehingga mendorong mereka untuk mengurangi risiko investasi dan menyelaraskan aset dengan liabilitas secara lebih baik.
Menurut para analis, perusahaan asuransi sebenarnya telah mempersiapkan diri menghadapi rezim permodalan baru ini selama bertahun-tahun, sehingga tidak diperkirakan akan memicu aksi jual saham korporasi secara masif. Persiapan menghadapi aturan solvabilitas baru ini juga turut mendorong perusahaan asuransi mengurangi kepemilikan saham, mengingat tingginya kebutuhan modal untuk instrumen saham.
Aturan permodalan ini turut memengaruhi pilihan produk perusahaan asuransi jiwa. Sekine mengatakan sejumlah perusahaan mulai beralih ke produk variable life insurance dan produk-produk lain yang membutuhkan modal lebih rendah.
“Baik perusahaan asuransi nonlife maupun life sama-sama berupaya memperbesar lini bisnis noninsurance mereka, karena sifatnya lebih hemat modal (capital-light) sekaligus memberikan pendapatan fee yang lebih stabil,” kata Sekine.
Kenaikan suku bunga juga turut mendukung kinerja perusahaan asuransi jiwa, khususnya penjualan produk tabungan premi tunggal (single-premium) dan produk variable insurance, menurut S&P.
Sebagian besar perusahaan asuransi besar mencatatkan rasio solvabilitas ekonomis (economic solvency ratio) sekitar 200%, memberi mereka ruang untuk berinvestasi sembari tetap menjaga bantalan modal (capital buffer) yang memadai.
A.M. Best Company, Inc. menyebut percepatan penjualan saham strategis ini memungkinkan perusahaan asuransi nonlife mendiversifikasi portofolio investasi mereka sekaligus memanfaatkan kelebihan modal untuk ekspansi ke luar negeri.
“Dengan kelebihan modal ini, perusahaan asuransi nonlife Jepang telah berupaya mengatasi tantangan pertumbuhan mereka melalui ekspansi ke luar negeri,” ujar Christie Lee, Senior Director and Head of Analytics di A.M. Best, dalam jawaban tertulis melalui email.
Lee menambahkan, akuisisi berpotensi mendiversifikasi sumber pendapatan dan laba perusahaan asuransi, meski masalah integrasi atau harga akuisisi yang terlalu tinggi dapat melemahkan kualitas kredit mereka.
Fitch Ratings sendiri tidak memperkirakan akan terjadi tekanan finansial, merger, atau penarikan diri secara meluas di antara lebih dari 20 perusahaan asuransi Jepang yang masuk dalam cakupan rating mereka.
Namun, Morinaga mengingatkan bahwa perusahaan asuransi berskala lebih kecil yang berada di luar cakupan rating tersebut berpotensi menghadapi tekanan yang lebih besar akibat rezim permodalan yang konservatif ini.

 Read Here
 Advertise
 Sign Up